
El endeudamiento con tarjetas de crédito en Argentina aumentó un 55% real en el último año, es decir, considerando la inflación, según datos oficiales del Banco Central de la República Argentina (BCRA) entre julio de 2024 y julio de 2025.
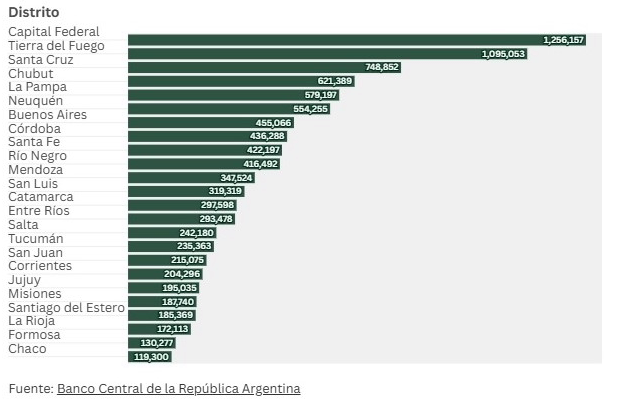
Entre las provincias con mayor deuda por habitante se encuentran Ciudad de Buenos Aires, Tierra del Fuego, Santa Cruz, Chubut y La Pampa. En promedio, cada pampeano debe $580.000 con alguna tarjeta de crédito. En contraste, provincias como La Rioja, Formosa y Chaco presentan las cifras más bajas, con deudas promedio por persona de $172.000, $130.000 y $119.000, respectivamente.
La politóloga Mara Pegoraro, coordinadora del Centro RA, explica que la suba de los servicios básicos —luz, gas y agua— y los salarios que no alcanzan a cubrir la inflación, llevan a que las familias prioricen estos pagos en efectivo y utilicen las tarjetas de crédito para gastos diarios como alimentos o transporte. “La tarjeta se usa para completar el costo de vida diario. Por eso, la morosidad se concentra en deudas de apenas 30 días”, señaló.
El salto de la deuda
El stock de deuda total pasó de $9,6 billones en julio de 2024 a más de $20,3 billones en julio de 2025, según el BCRA. En ese período, 11.542.592 personas -casi un cuarto de la población- registraron deudas con tarjetas de crédito. De ese total, el 91,2% corresponde a deudas de apenas 30 días, mientras que solo el 3,2% acumula atrasos de entre 31 y 90 días. Más de 113.000 personas superan los 12 meses de atraso en sus pagos.
El economista Amílcar Collante relativiza este aumento: “En países desarrollados, una parte mucho mayor del ingreso se destina al crédito. No es un problema en sí mismo, salvo cuando los intereses superan la evolución de los salarios”. Según Collante, alrededor del 20% de los ingresos familiares se destina actualmente a cubrir deudas con tarjetas, créditos personales, prendarios o hipotecarios, lo que limita la capacidad de consumo.
La especialista Pegoraro advierte además que crece la cantidad de personas que pagan solo el mínimo, lo que refleja que muchas familias dependen de este mecanismo para llegar a fin de mes, a pesar de promociones y opciones de pago digital.
El crédito con tarjetas se ha transformado en una herramienta casi indispensable para cubrir gastos cotidianos en un contexto de salarios atrasados y servicios en aumento, aunque el costo financiero de mantener deudas puede complicar la economía familiar.